입력 : 2026.10.26 07:33
[주주 울리는 한화생명] ② 같은 규정인데 한화생명만?
이익잉여금 97% 준비금에 묶여…삼성생명은 19%
경쟁사 자사주 소각 나설 때 한화생명은 '검토 중'
공적자금 투입한 예보도 지분 10% 보유
[땅집고] 한화생명은 지난 2년 연속 주주들에게 배당금을 한 푼도 지급하지 않았다. 2023년 결산배당으로 주당 150원을 지급한 뒤 2024년과 2025년 결산 배당을 모두 건너뛰었다. 같은 기간 삼성생명은 배당을 늘려 지난해 결산배당으로 주당 5300원을 지급했다. 비상장사인 교보생명도 2년 연속 현금배당을 실시했다.
관련기사 : '2년째 배당 제로' 한화생명, 3분기 적자 전망에 주가 와르르
한화생명은 해약환급금준비금 규정 때문에 배당을 할 수 없다고 설명한다. 그러나 이 규정은 모든 보험사에 똑같이 적용된다. 한화생명만 이익잉여금의 97% 이상이 준비금으로 묶일 만큼 부담이 유독 크다. 배당 재개가 불투명한 가운데 자사주 소각이나 기업가치 제고(밸류업) 계획마저 구체적으로 내놓지 않으면서 주주들의 불만이 커지고 있다.
◇이익잉여금 97% 묶인 한화생명…삼성은 19%
해약환급금준비금은 고객이 계약을 해지했을 때 돌려줘야 할 돈에 대비해, 이익잉여금 가운데 배당하지 못하도록 묶어둬야 하는 금액이다. 보험사가 돈을 벌더라도 준비금이 많이 쌓이면 배당 재원은 부족해진다.
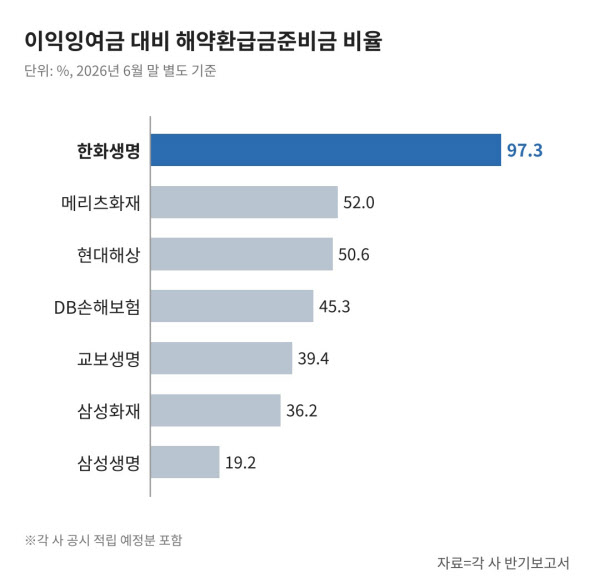
한화생명의 부담은 경쟁사보다 훨씬 크다. 올해 6월 말 기준 추가 적립 예정분을 포함한 한화생명의 해약환급금준비금은 7조3045억원으로, 이익잉여금 7조5069억원의 97.3%에 달한다. 같은 기준으로 삼성생명은 19.2%, 교보생명은 39.4%다. 손해보험사인 메리츠화재(52.0%), 현대해상(50.6%)도 한화생명보다 크게 낮다. 실제 배당가능이익은 다른 법적 제한까지 고려해야 하는 만큼, 한화생명이 배당에 쓸 수 있는 돈은 이보다 더 적다.
한화생명의 이익잉여금과 준비금 차액은 2023년 3조8022억원에서 올해 6월 말 2024억원으로 줄었다. 2년 반 만에 95% 가까이 사라졌다. 준비금 자체도 지난해 상반기 4조6721억원에서 올해 상반기 7조3045억원으로 1년 새 56.3% 불었다.
업계에서는 영업 구조의 차이를 원인으로 꼽는다. 보험연구원 분석에 따르면 해약환급금준비금은 계약 초기에 들어가는 설계사 수수료 등 사업비의 영향을 크게 받는다. 신계약을 많이 팔수록 준비금이 불어나는 구조다. 한화생명은 올해 상반기 종신보험 신계약 보험계약마진(CSM)을 1년 새 134.8% 늘렸다. 장부상 미래이익을 키우는 사이 당장 주주에게 나눠줄 재원은 바닥난 셈이다.
◇배당 막혔는데 자사주 13.5% 소각도 미정
자사주 소각을 통한 주주 환원 계획도 불명확하다. 지난 3월 시행된 3차 상법 개정에 따라 상장사는 기존에 보유한 자사주를 원칙적으로 2027년 9월까지 소각해야 한다. 한화생명은 발행 주식의 13.49%에 해당하는 약 1억1714만주를 자사주로 보유하고 있다. 상장 보험사 가운데 미래에셋생명 다음으로 높은 수준이다.
회사 측은 소각을 포함한 여러 처리 방안을 검토 중이며 결정되면 시장에 알리겠다는 입장이다. 처리 기한까지 1년가량 남았지만, 배당이 2년째 끊긴 상황에서 주주환원 방향을 먼저 제시해야 한다는 지적이 나온다.
소액주주들의 불만도 커지고 있다. 일부 소액주주는 지난 6월 한국거래소에 공매도와 시세조종 의혹 조사를 요청하면서 주가 저평가와 자사주 소각 계획 부재를 문제 삼았다. 한화생명 소액주주연대는 지난 7월 예보가 한화생명 2대 주주로서 주주가치 제고를 요구하지 않고 공적자금 회수에도 소홀했다며 감사원에 공익감사를 청구했다. 예보는 "경영진 면담에서 자사주 소각과 배당 확대를 요구해왔다"는 입장이다.
정부가 코리아 디스카운트 해소를 위한 밸류업 정책을 추진한 지 2년이 넘었지만 한화생명은 아직 구체적인 계획을 공시하지 않았다. 회사 측은 발표 시점과 방식이 정해지지 않았다는 입장이다. 삼성생명이 중기 주주환원율 50%를 목표로 제시한 것과 대조적이다.
시장의 평가는 냉정하다. 한화생명의 지난해 말 주가순자산비율(PBR)은 0.18배로 삼성생명(0.58배), 미래에셋생명(0.50배), 동양생명(0.66배)의 3분의 1 수준에 그쳤다. 회사가 보유한 순자산의 5분의 1 값에 거래되고 있다는 뜻이다. 증권업계에서는 “한화생명의 배당과 자사주 소각에 대한 불확실성이 기업가치 평가를 짓누르고 있다”는 비판이 나온다. /sh0293@chosun.com