입력 : 2026.10.22 06:00
[주주 울리는 한화생명] ① 주가 반토막 진짜 원인은
iM증권 "3분기 755억원 순손실" 전망에 주가 6.8% 급락
신계약 30~40% 차지하던 '700종신' 판매 중단
이익잉여금 97% 준비금에 묶여…배당 재개도 기약 없어
[땅집고] 한화생명 주가가 연일 곤두박질치고 있다. 21일 유가증권시장에서 한화생명은 전 거래일보다 315원(6.80%) 내린 4315원에 거래를 마쳤다. 전날(-3.44%)에 이어 이틀 새 10%하락했다. 3분기 적자 전환을 예상하는 증권사 보고서가 나온 데다, 신계약의 30~40%를 책임지던 주력 종신보험 판매가 중단된 사실까지 부각되면서다. 한화생명 주가는 52주 최고가(7560원)보다 43% 낮고, 2010년 상장 당시 공모가(8200원)의 절반 수준까지 내려앉았다.
◇투자손익 2000억원 적자 전망…주력 종신보험 판매도 멈춰
이날 iM증권은 한화생명의 목표주가를 5900원에서 5400원으로 내리며 투자의견은 '매수'를 유지했다. 3분기 투자 부문 손실이 커 실적이 시장 기대에 못 미칠 것으로 봤고, 주력 상품 판매가 중단되면서 새 계약을 늘리기도 어려워질 것으로 분석했다. 설용진 연구원은 한화생명이 3분기에 755억원의 순손실을 내 전년 동기 대비 적자로 돌아설 것으로 전망했다.
iM증권은 한화생명의 3분기 투자손익을 2066억원 적자로 추정했다. 일반계정에서 1816억원, 특별계정에서 250억원의 손실이 날 것이라는 분석이다. 금리가 오르고 환율이 내리면서 금융자산 평가·처분손실이 크게 발생하고, 증시 변동성 탓에 변액보험 헤지 운용 손실까지 반영된다는 설명이다. 본업인 보험손익은 1162억원으로 흑자 전환이 예상되지만, 투자에서 난 구멍을 메우기엔 역부족이다.
상반기에 3548억원에 달했던 투자손익이 한 분기 만에 2000억원대 손실로 뒤집히는 셈이다. 설 연구원은 "평가처분손익과 변액 관련 운용손익이 상반기와 3분기 이익 변동 폭을 크게 좌우하고 있다"고 진단했다. 시장 상황에 따라 이익이 크게 출렁이는 구조라는 뜻이다.
향후 실적 전망도 밝지 않다. 한화생명은 지난달 21일부터 주력 상품인 ‘700종신’ 판매를 중단했다. 설 연구원은 이 상품이 신계약 월초보험료의 30~40%를 차지했던 만큼 앞으로 신계약 물량과 보험계약마진(CSM)이 줄어들 것으로 봤다. CSM은 보험사가 앞으로 거둘 이익을 미리 계산해 둔 값이다.
한화생명은 올해 상반기 신계약 CSM 1조3001억원을 거둬 새 회계제도(IFRS17) 도입 이후 상반기 기준 최대치를 기록했다. 이 실적을 이끈 것이 종신보험이었다. 이미 쌓아둔 CSM이 깎일 가능성도 있다. 설 연구원은 "단기납 종신에 대한 해지율 우려가 높아지고 있는 만큼 추가적인 가정 강화 가능성이 상존한다"고 말했다.
◇3주 새 26% 증발…업종 평균보다 더 빠져
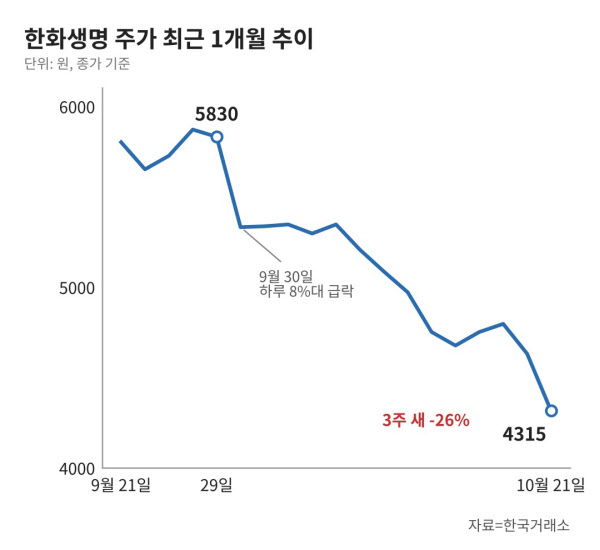
한화생명은 700종신 판매 중단 9일 뒤인 지난달 30일 하루 만에 8% 넘게 급락했다. 이후 주가는 반등하지 못했다. 9월 29일 5830원이던 주가는 3주 만에 26% 빠지며 시가총액 1조3000억원가량이 증발했다. 같은 기간 다른 보험주와 비교하면 하락세가 더 두드러진다. 30일부터 이달 21일까지 KRX 보험지수가 약 6.7% 하락하는 동안 한화생명은 약 19% 떨어졌다.
올해 상반기에만 9000억원대 순이익을 냈으면서도 전혀 배당을 하지 않는 점도 주주들의 불만을 키운다. 한화생명은 2023년 결산 때 주당 150원을 배당한 뒤 2024년과 2025년엔 배당을 하지 않았다. 지난해 연결 순이익은 8363억원, 올해 상반기 연결 순이익은 9045억원으로 1년 전보다 96% 늘었다. 배당 재원 산정 기준인 별도 순이익도 지난해 3133억원, 올해 상반기 5102억원에 달했다.
회사는 해약환급금준비금 규정을 이유로 든다. 해약환급금준비금은 고객이 보험을 해지할 때 돌려줄 돈에 대비해 이익잉여금 가운데 배당하지 못하도록 묶어둬야 하는 금액이다. 올해 6월 말 기준 해약환급금준비금(적립 예정분 포함 7조3045억원)은 이익잉여금(7조5069억원)의 97.3%에 달한다. 이익잉여금이 쌓였는데도 배당에 쓸 수 있는 여윳돈은 거의 없는 셈이다. 같은 기준으로 삼성생명은 19.2%, 교보생명은 39.4% 수준이다. 보험업계는 준비금 제도 개선을 요구하고 있지만, 설 연구원은 "해약환급금준비금 제도 개선이 지연되며 배당 관련 불확실성이 지속되는 점도 부담 요인"이라고 지적했다. /sh0293@chosun.com