입력 : 2026.11.15 06:00
[한·일 은퇴 리포트: 100세 시대 新생존법] ① 일본 은퇴자들 '무일푼 죽기' 바람
2000조엔 웅켜쥔 일본 노인들, 죽을 때가 가장 부자
연 50조엔 '노노(老老)상속'에 내수 식어
장수 리스크 무시한 여유자 논리" 반론도
한국선 주택 연금 활용하는 게 최선
[땅집고] 일본 은퇴자들 사이에서 '무일푼으로 죽기'가 화두다. 평생 모은 돈을 살아 있는 동안 다 쓰고, 죽는 날 통장 잔고를 '0'에 가깝게 맞추자는 것이다. 가난해서 빈손으로 가는 '노후 파산'과는 정반대다. 쓸 돈이 있는데도 못 쓰고 죽는 것이야말로 실패한 인생이라는 문제의식이다.
◇'제로로 죽어라' 60만 부 베스트셀러
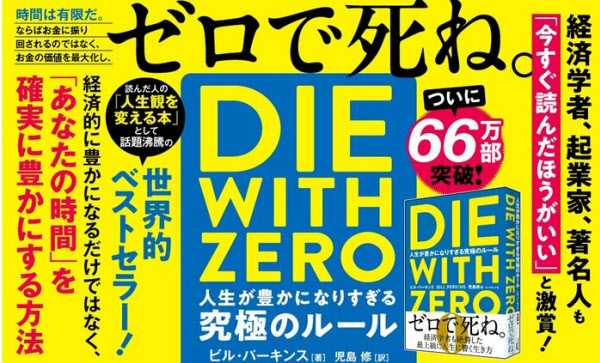
불을 지핀 건 미국 헤지펀드 매니저 출신 빌 퍼킨스의 책 'DIE WITH ZERO'다. 일본판 출판사 다이아몬드사는 누적 판매가 66만 부를 넘었다고 선전하고 있다. 책의 규칙은 단순하다. '지금밖에 할 수 없는 일에 투자하라', '한시라도 빨리 경험에 투자하라', '자식에게는 죽기 전에 주라', 그리고 '제로로 죽어라'.
일본 작가 다치바나 아키라는 이 책이 유독 일본에서 관심을 끈 이유를 모든 것이 덧없다는 일본인의 무상(無常) 사상에서 찾았다. 쓰지 못하고 남긴 돈은 의미가 없다는 것이다.
일본에서 이 주장이 설득력을 갖는 건 통계 때문이다. 내각부의 2024년도 경제재정백서를 보면 가구 금융자산 중앙값은 60~64세까지 늘어난다. 문제는 그다음이다. 65세 이후에도 높은 수준을 유지하고, 85세를 넘겨도 줄어들지 않는다. 노후를 위해 모은 돈이 정작 노후에 쓰이지 않는다는 뜻이다.
돈이 아예 주인을 잃기도 한다. 최고재판소 자료에 따르면 상속인이 없어 국고로 귀속된 유산은 2023년도 1015억엔이었다. 10년 전의 약 3배다. 독신자와 자녀 없는 사람이 늘면서 쓰이지 않고 나라로 넘어가는 돈이 늘고 있다.
◇죽을 때가 가장 부자인 일본인
돈을 쓰고 싶어도 못 쓰는 경우도 있다. 치매에 걸리면 통장에 3억엔이 있어도 마음대로 인출하기 어렵다. 자산이 묶인 채 생을 마치는 것이다. 경제 전체로 보면 더 심각하다. 일본 60대 이상이 가진 금융자산은 약 2000조엔 규모로 추산된다. 해마다 50조엔 안팎이 거의 쓰이지 않은 채 상속된다는 분석도 나온다. 물려받는 자녀 역시 60대 이상인 경우가 많다. 노인이 노인에게 물려주는 '노노(老老) 상속'이다. 돈은 세대를 넘어가도 시장에 풀리지 않는다.
노후 자산 전문가인 노지리 데쓰시 핀웰연구소 대표는 "일본인은 죽는 순간의 자산이 인생의 정점"이라고 주장했다. 그는 책 '100세까지 남기는 자산 다 쓰기 실천법'에서 "현역 때는 '저축에서 자산 형성으로', 은퇴 후에는 '자산 형성에서 소비로' 가야 한다"고 주장한다. 고령층 자산의 0.25%만 소비로 돌아도 명목 국내총생산(GDP)을 1% 끌어올릴 수 있다는 계산도 내놓았다. 인구가 줄어드는 일본에서 내수를 떠받칠 돈이 노인들 통장에 잠겨 있다는 것이다.
◇"얼마나 쓸지는 '금액' 아닌 '비율'로"
일본 은퇴세대는 모으는 데만 매달렸다. 쓰는 법은 배운 적이 없다. 노지리 대표가 권하는 방법은 '정률 인출'이다. 매년 정해진 금액이 아니라 남은 자산의 일정 비율을 꺼내 쓰라는 것이다. 나이가 들수록 비율을 높인다. 65~69세는 3.5%, 70~74세는 4.0%, 75~79세는 4.5%다. 3000만엔이 있다면 65세에 연 105만엔을 쓰는 식이다. 자산이 2500만엔으로 줄어도 70세부터 4%를 적용하면 연 100만엔을 유지할 수 있다. 자산이 단번에 바닥나지 않으면서도 쓸 만큼은 쓰게 된다.
◇"수명을 모르는데 어떻게 0을 맞추나"
반론도 만만찮다. 첫째 이유는 수명이다. 90세에 자산이 0이 되도록 계획했는데 100세까지 건강하게 살면 남은 10년을 빈손으로 버텨야 한다. 둘째는 돈의 규모다. 연 5% 수익률로 월 50만엔을 받으려면 원금이 약 1억2000만엔 필요하다. 원금을 헐어 쓰면 다시 수명 문제로 돌아간다. '제로'에 집착해 돈을 아끼는 것도, 작정하고 다 쓰는 것도 어리석다는 데는 양쪽의 의견이 같다. 돈은 쓸 때 가치가 있고, 쓸 수 있는 시간은 생각보다 짧다는 것이다.
일본의 고민은 먼 나라 이야기가 아니다. 한국도 고령화 속도가 일본보다 빠르고, 노후 대비는 모으는 데 쏠려 있다.
◇한국선 주택연금 활용이 최선
서울 대치동 은마아파트에 사는 김모(68)씨는 시세 28억 원짜리 집을 가진 자산가다. 하지만 퇴직 후 국민연금 월 140만 원 외에 고정 수입이 없어 재산세와 건보료, 관리비 150만 원을 내면 손에 쥐는 현금이 없다. 집을 팔고 외곽으로 가자니 삶의 터전을 떠나기 싫고, 한국주택금융공사(HF) 주택연금에 가입하자니 ‘공시가격 12억 원 이하’ 문턱에 걸렸다.
60세 이상 가구 자산의 약 80%가 부동산에 묶인 한국에서 김씨 같은 ‘현금 빈곤 자산가’가 급증하고 있다. 전문가들은 공적 보증 상품과 시중은행·보험사의 ‘민간 주택연금’을 입체적으로 조합해 집을 현금 파이프라인으로 바꿔야 노후 파산을 피할 수 있다고 조언한다.
공시가격 12억 원 이하 주택 보유자라면 국가 보증 주택연금이 1순위다. 집값이 떨어져도 약정 연금액이 줄지 않고, 부부 사망 후 주택 처분액이 연금 수령 총액보다 적어도 상속인에게 차액을 청구하지 않는 ‘비소구(非訴求) 원칙’이 보장된다. 단순 정액형보다 은퇴 시기에 맞춘 유형 선택이 핵심이다. 퇴직 직후부터 국민연금 개시 전까지 소득 공백기를 넘기려면 가입 초기 3~10년간 연금을 더 많이 받는 ‘초기증액형’이 유리하다. 기존 주택담보대출 부담이 크다면 연금 한도의 최대 90%를 일시에 인출해 고금리 대출을 갚아버리는 ‘대출상환방식’으로 매월 나가는 이자 지출을 즉시 끊어낼 수 있다.
공시가격 12억 원(시세 약 17억~18억 원)을 넘는 고가 주택 보유자는 시중은행과 생명보험사의 ‘민간 주택연금’이 대안이다. 민간 상품은 집값 상한선이 없고 초기·연 보증료가 없다는 것이 강점이다. 요양시설 입소 등으로 집을 비우고 전·월세를 놓아도 계약이 유지되는 상품도 있다. 단, 일부 상품은 집값 하락 시 상속인에게 부족분을 청구하는 ‘소구형’이거나 수령 기간이 10~30년으로 제한된 ‘확정기간형’이므로 가입 전 비소구 특약과 종신 여부를 반드시 확인해야 한다. 자산관리 전문가들은 20억 원대 대형 아파트를 팔아 10억 원대 중소형으로 옮긴 뒤, 남은 현금 10억 원은 배당 ETF(상장지수펀드)에 넣고 새집으로 공적 주택연금에 가입하는 ‘하이브리드 전략’을 권한다. /hbcha@chosun.com