입력 : 2026.11.11 06:00
주주 달래기 넘어 3세 계열 분리 포석…독자경영 기반 강화
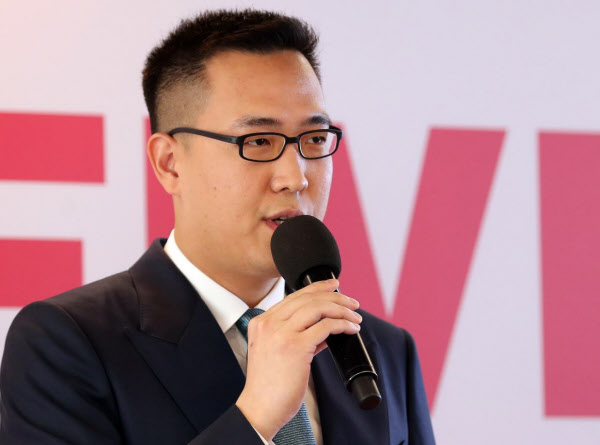
[땅집고] 김승연 한화그룹 회장의 삼남인 김동선 한화머시너리앤서비스홀딩스(한화M&S) 미래전략총괄 사장이 회사 주식 매입에 1800억원 넘는 자금을 투입한 데 이어 270억원 규모의 추가 공개매수에 나섰다. 주가보다 높은 가격에 주식을 사들이면서 개인 지분율을 약 37%까지 끌어올리려는 것이다. 회사 측은 주주가치 제고와 책임경영 강화를 내세웠지만, 재계에서는 한화그룹의 3세 계열 분리를 위한 사전 작업이라는 분석이 나온다.
10일 금융감독원 전자공시시스템에 따르면 김 사장은 전날부터 오는 30일까지 한화M&S 보통주 최대 338만주를 주당 8000원에 공개매수한다. 전체 발행 보통주의 4%에 해당하는 물량으로, 모두 사들이면 270억4000만원이 들어간다.
이번 공개매수는 지난달 진행한 1차 공개매수에서 목표 물량을 채우지 못한 데 따른 후속 조치다. 김 사장은 당시 2620만3000주를 사들이겠다고 밝혔지만 실제 확보한 주식은 2297만5541주로 목표 물량의 87.7%였다. 매수대금은 약 1838억원이다. 2차 공개매수까지 예정대로 마무리하면 두 차례 주식 매수대금은 총 2108억원을 넘는다.
김 사장이 잇달아 공개매수에 나선 배경에는 주가 부진이 있다. 한화M&S는 지난 8월 한화그룹의 테크·라이프 부문을 분리해 재상장했지만 이후 주가가 하락하면서 투자자들의 불만이 커졌다. 지난달 첫 공개매수 당시 김 사장이 제시한 주당 8000원은 발표 직전 종가인 6080원보다 31.6% 높은 가격이었다.
공개매수 발표 이후 주가가 반등했지만 상승세는 오래가지 못했다. 지난 3일 7900원이던 주가는 6일 7000원까지 떨어졌다. 추가 공개매수를 발표한 9일에는 7710원으로 반등했지만 여전히 공개매수가인 8000원을 밑돌았다.
◇1800억 투입해 최대주주 등극…한화 3세 계열 분리 포석
이번 공개매수의 핵심은 김 사장의 지배력 강화다. 김 사장은 1차 공개매수를 통해 개인 지분율을 5.81%에서 32.99%로 높였다. 기존 최대주주인 한화에너지(23.94%)를 제치고 한화M&S의 최대주주에 올랐다. 이번 2차 공개매수까지 성공하면 지분율은 36.99%로 상승한다.
특히 1차 공개매수에서는 형제들이 보유한 지분도 김 사장에게 넘어갔다. 장남 김동관 부회장과 차남 김동원 사장이 각각 보유한 한화M&S 주식을 공개매수에 응모하면서 김 사장 개인에게 지분이 집중됐다.
재계에서는 이를 한화그룹의 3세 계열 분리와 연결 짓는다. 김동관 부회장은 방산·조선·에너지 사업을, 김동원 사장은 금융 사업을 맡고 있다. 김동선 사장은 유통·호텔·식음료와 로봇·반도체 장비 등 테크·라이프 부문을 담당한다.
한화M&S는 김 사장의 사업 영역을 한데 묶은 지주회사다. 한화비전과 한화세미텍, 한화로보틱스 등 기술 계열사와 한화갤러리아, 한화호텔앤드리조트, 아워홈 등 유통·식음료 계열사를 거느리고 있다.
지난 8월 인적분할로 김 사장의 사업 영역을 별도 회사에 묶었다면, 이번 공개매수는 해당 회사의 지분을 김 사장 개인에게 집중시키는 과정이라는 해석이다. 여러 계열사 주식을 각각 사들이지 않고도 상위 지주회사를 지배해 사업 전반에 대한 영향력을 확보할 수 있기 때문이다.
◇지분 80% 오너 일가에 집중…기업가치 높일 실적 개선은 과제
김 사장이 2차 공개매수까지 마무리하면 특수관계인 합산 지분율은 79.51%로 높아진다. 오너 일가의 지배력은 강화되지만 시장에서 거래할 수 있는 주식이 줄어들면서 유동성이 낮아질 가능성도 있다.
또 이번 공개매수는 김 사장이 기존 주주들의 주식을 직접 사들이는 거래여서 회사에 새로운 사업자금이 유입되는 것은 아니다. 지분 확대 자체가 실적 개선이나 기업가치 상승을 보장하지 않는다는 의미다.
한화M&S는 로봇과 반도체 장비 등 성장산업을 확보하고 있지만 투자 확대에 따른 부담과 수익성 개선이 과제로 꼽힌다. 백화점·호텔·식음료 사업 역시 소비경기에 영향을 받는 만큼 안정적인 수익 기반을 마련해야 한다.
증권가에서는 김 사장이 지분 확대를 넘어 한화M&S의 성장 가능성을 실적으로 입증해야 한다는 점에 주목하고 있다. SK증권 최관순 연구원은 올해 5월 보고서에서 한화M&S가 2030년까지 연평균 30%의 매출 성장을 목표로 하고 있으며, 김 사장의 경영 집중으로 사업 전문성과 의사결정 속도가 높아질 것으로 전망했다.
특히 이번 2차 공개매수까지 마무리하면 김 사장과 특수관계인 지분율은 80%에 육박한다. 시장에서 거래할 수 있는 주식이 줄어들면서 유통주식 감소에 따른 거래 유동성 저하 가능성도 제기된다.
주가 역시 공개매수가를 밑돌고 있다. 9일 한화M&S 종가는 7710원으로 전 거래일보다 10.14% 올랐지만, 김 사장이 제시한 주당 8000원에는 미치지 못했다. 공개매수 발표에 따른 주가 반등과 별개로 기업의 성장성과 수익성을 입증해야 한다는 지적이 나오는 이유다. /mjbae@chosun.com