입력 : 2026.11.09 06:00
반도체·AI 성장에 미래 수익 선점
[땅집고] SK그룹 지주사 SK㈜가 상장을 포기한 SK에코플랜트의 지분을 모두 확보하기 위해 최대 1조4462억원을 추가로 투입한다. SK에코플랜트가 건설·환경사업 중심에서 반도체·인공지능(AI) 사업으로 영역을 넓히며 실적이 크게 좋아지자, 앞으로 벌어들일 수익과 기업가치 상승에 따른 이익을 지주사에 집중시키려는 전략이라는 분석이 나온다.
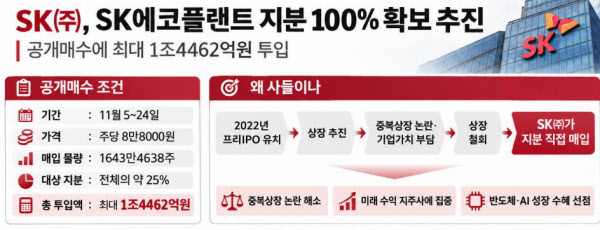
5일 SK㈜에 따르면 회사는 전날 이사회를 열고 SK에코플랜트의 잔여 지분을 공개매수하기로 결정했다. 공개매수는 회사가 정해진 가격에 주주들의 주식을 사들이는 방식이다. SK㈜는 이날부터 오는 24일까지 주당 8만8000원에 약 1643만주를 매입한다. SK에코플랜트 전체 주식의 약 25%에 해당하며, 전량 매입하면 약 1조4462억원이 필요하다.
SK㈜가 제시한 가격은 최근 한 달간 장외시장 평균 거래가격인 5만7536원보다 약 53% 높다. SK㈜는 공개매수에 참여하지 않은 주주들의 주식도 추가로 확보할 계획이다. 남은 주주들에게 주식 대신 현금을 지급하는 절차 등을 거쳐 SK에코플랜트를 지분 100%의 완전자회사로 만들겠다는 구상이다.
이번 결정으로 SK에코플랜트의 기업공개(IPO) 전략도 완전자회사 전환으로 방향을 틀었다. SK에코플랜트는 2022년 외부 투자자로부터 약 1조원을 유치하며 상장을 추진했다. 그러나 기업가치에 대한 부담과 모회사·자회사 중복상장 논란 등이 맞물리면서 계획을 철회했다.
경영진에도 변화가 생겼다. SK에코플랜트의 사업구조 재편과 IPO를 주도해 온 장동현 대표이사 부회장은 이달 1일 대표이사직에서 물러났다. 장 부회장은 2023년 말부터 회사를 이끌어 왔으며, SK㈜의 완전자회사 전환 결정과 함께 경영 일선에서 물러난 것으로 풀이된다. 다만 부회장 직함은 유지하고 있다.
대신 SK㈜가 기존 투자자의 지분을 직접 사들이는 방식을 택했다. 지난 4월 약 4000억원을 들여 재무적투자자(FI) 지분을 인수한 데 이어 이번에는 일반 주주 지분까지 확보하기로 했다. 올해 지분 인수에 투입하는 자금만 최대 약 1조8500억원에 달한다.
◇건설사에서 반도체·AI 기업으로…상반기 영업이익 584% 급증
SK㈜가 막대한 자금을 투입하는 배경에는 SK에코플랜트의 사업구조 변화가 있다. 과거 아파트와 플랜트 건설, 폐기물 처리 등 환경사업에 주력했지만 최근에는 반도체 관련 사업이 새로운 수익원으로 떠올랐다.
SK에코플랜트는 2024년 반도체 모듈 기업 에센코어와 산업용 가스 기업 SK에어플러스를 자회사로 편입했다. 지난해에는 반도체 소재 계열사 4곳을 추가로 확보했다. 반도체 공장과 데이터센터를 짓는 기존 사업에 더해 반도체 생산에 필요한 소재와 부품으로 사업 영역을 넓힌 것이다.
사업 재편 이후 실적도 크게 좋아졌다. SK에코플랜트의 올해 상반기 연결 기준 영업이익은 1조4650억원으로 지난해 같은 기간보다 584.1% 증가했다. 반도체 관련 자회사들이 높은 수익을 올리면서 전체 영업이익을 끌어올렸다.
SK㈜가 주목하는 것도 이 같은 성장 가능성이다. SK에코플랜트가 상장하면 외부 주주들도 회사의 성장에 따른 이익을 누릴 수 있다. 반면 SK㈜가 지분 100%를 확보하면 향후 기업가치 상승에 따른 경제적 이익을 모두 가져갈 수 있다. SK에코플랜트가 배당을 실시하더라도 다른 주주들과 나눌 필요가 없다.
다만 실적 개선이 곧바로 배당 확대로 이어지는 것은 아니다. 올해 상반기 자회사들을 포함한 연결 영업이익은 크게 늘었지만, SK에코플랜트 자체의 별도 실적은 여전히 적자를 기록했다. 자회사들이 벌어들인 돈이 모회사에 얼마나 유입되는지, 신규 투자와 차입금 상환에 얼마나 필요한지에 따라 실제 배당 여력이 달라질 수 있다.
◇1.4조원 투자 부담…반도체·AI 성장세가 관건
SK㈜의 이번 결정은 중복상장 논란을 해소한다는 의미도 있다. 이미 상장한 SK㈜의 자회사인 SK에코플랜트까지 주식시장에 입성하면 자회사의 가치가 모회사 주가에 충분히 반영되지 않는다는 지적이 나올 수 있다. 완전자회사 체제로 전환하면 이러한 우려를 줄이는 동시에 기존 투자자들에게 보유 주식을 현금화할 기회도 제공할 수 있다.
문제는 투자금 회수다. SK㈜는 이번 공개매수에만 최대 1조4000억원 이상을 투입해야 한다. 시장가격보다 높은 가격에 주식을 사들이는 만큼 향후 SK에코플랜트의 실적 개선이 실제 현금 수익과 기업가치 상승으로 이어져야 투자 효과를 거둘 수 있다.
관건은 반도체·AI 인프라 사업의 성장세다. SK하이닉스의 반도체 공장과 SK그룹의 AI 데이터센터 투자가 확대하면 관련 시공 경험을 갖춘 SK에코플랜트에도 새로운 수주 기회가 열릴 수 있다. 다만 반도체 업황이 나빠지거나 신규 투자 부담이 커지면 기대한 만큼의 성과를 거두기 어려울 수 있다.
증권가에서도 SK에코플랜트의 성장 가능성에 주목하고 있다. iM증권 배세호 연구원은 올해 8월 보고서에서 “그룹 차원에서 투자 계획을 발표한 GS건설과 SK에코플랜트가 데이터센터 수주 확대 가시성이 높다고 판단한다”고 분석했다. 반도체 공장 건설에서도 SK에코플랜트를 SK하이닉스의 핵심 시공사로 꼽았다. SK㈜가 상장 대신 지분 100% 확보를 선택한 만큼, 반도체·AI 인프라 투자 확대가 SK에코플랜트의 수익 성장으로 이어져 거액의 인수 비용을 뒷받침할 수 있을지가 관건이다. /mjbae@chosun.com